

事業用地売却後の資金配分が企業価値を左右する理由
事業用地を売却することになったとき、多くの経営者が直面する課題は「その後、得た資金をどう配分するか」という問題です。売却代金が入金されて安心する間も束の間、投資判断、事業拡大、借入返済、株主還元など、複数の選択肢が同時に迫ってきます。決断を先延ばしにすれば、市場機会を逃し、タイミングを誤れば企業価値そのものが毀損します。
事業用地売却後の資金配分は、単なる会計上の問題ではなく、経営戦略そのものです。同じ売却金額でも、配分先が違えば、5年後の企業価値は大きく異なります。
目次
事業用地売却で得た資金の使途が経営成績を決める
売却資金の配分先で企業価値が変動するメカニズム
事業用地の売却資金は、その使途によって企業に与える影響が全く異なります。同じ1億円でも、設備投資に充てれば年間の生産能力が向上し、借入金返済に充てれば利息負担が減少し、配当に充てれば株主価値が増加します。
重要なのは、配分タイミングと企業の成長段階が一致しているかという点です。経営が安定期にある企業にとって、積極的な設備投資は必ずしも最適解ではありません。逆に、成長期にある企業が過度に借入金を返済してしまえば、本来取るべき市場シェアを競合に奪われる可能性があります。
東三河地域で物流・製造業の事業用地仲介を行う株式会社あおい不動産の相談事例を見ても、売却資金の配分先で企業の5年後の競争力が決まる傾向が明らかです。
売却タイミングと資本配置の連動関係
事業用地売却のタイミングは、企業の資本戦略全体に影響します。例えば、既存拠点が手狭になった製造企業が土地を売却する場合、その資金で新たな工場用地を確保するのと、既存施設の拡張に充てるのとでは、事業継続性が異なります。
物流企業が愛知進出時に既存拠点の一部を売却するケースでも同様です。売却資金が、新しい中継地確保に即時投下されるのか、それとも借入金返済に優先されるのかで、市場タイミングへの対応速度が大きく変わります。
つまり、売却タイミングの判断は、単に「今が高く売れるか」という不動産市場の視点だけでなく、「この時期に資金を得ることで、どの事業投資が可能になるか」という経営資本の視点を組み合わせて初めて意味を持つのです。
製造業・物流企業が土地売却を検討する実際の背景
既存拠点の手狭化と事業継続性の課題
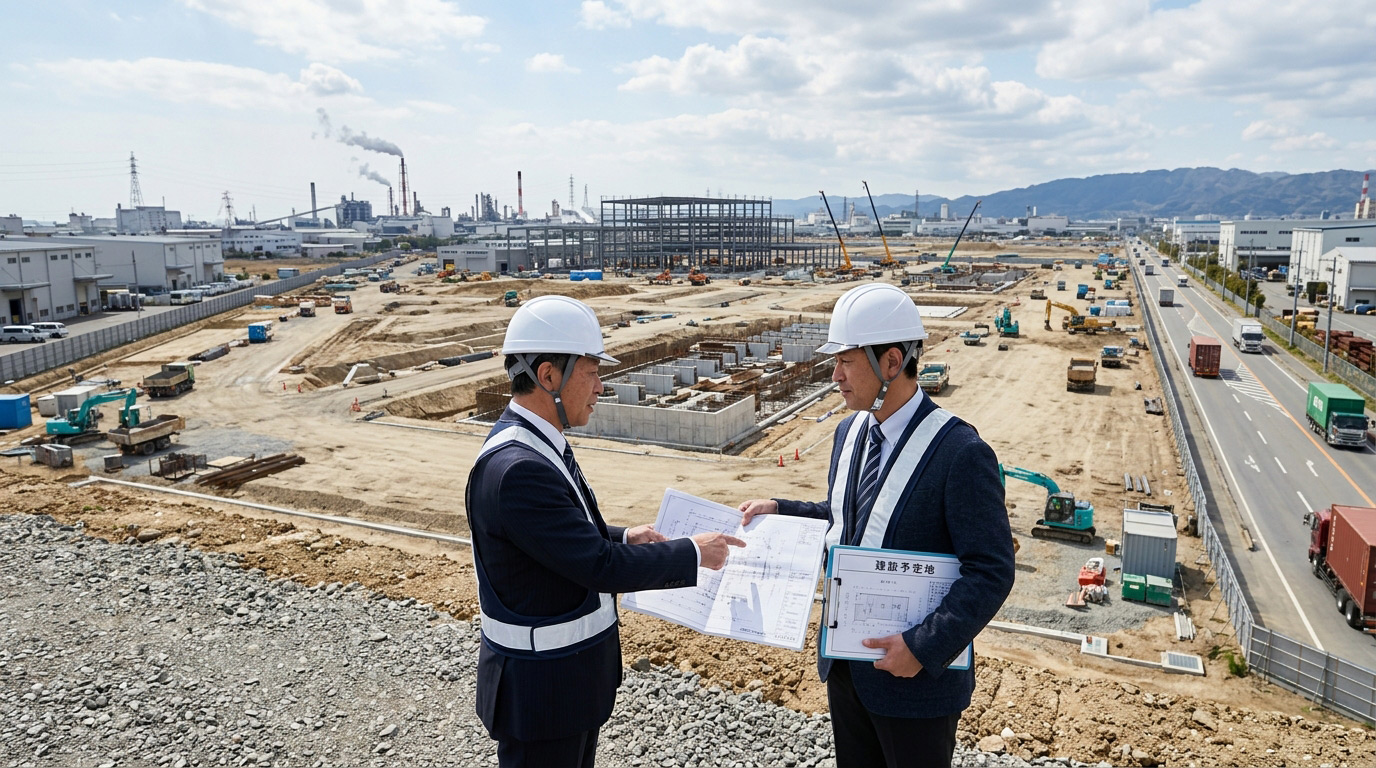
東三河地域で事業用地を探す企業の多くは、既存拠点の物理的な限界に直面しています。製造業では、生産ラインの増設に必要なスペースが確保できず、物流企業では、既設施設では保管容量や車両停留スペースが不足する状況です。
こうした企業が既存拠点の一部(例えば、余剰となった営業所や資材置き場)を売却するのは、別の拠点への経営資源集約が背景にあります。豊川市や豊橋市の幹線道路沿いで、1,000坪から2,000坪規模の事業用地を探す企業の多くが、同時に既存不動産の売却を検討しているのはこのためです。
売却資金がなければ、新たな用地取得には新規の借入が必要になり、財務負担が増加します。既存拠点の売却で得た資金を活用すれば、借入に頼らない資本配置が可能になります。
愛知進出・中継地確保で資金ニーズが発生する理由
県外企業の愛知進出や、既存の物流ネットワーク拡大を目的とした中継地確保は、ここ数年で加速しています。運送業界の長時間勤務制限への対応が背景にあり、全国配送のための中継地需要が急速に高まっているのです。
こうした企業にとって、新拠点取得の資金源は限定的です。銀行融資に頼ることもできますが、金利負担を考えれば、既存不動産の売却で得た資金を活用する方が有利です。特に、東三河地域は地価が安く、雪が少なく自然災害リスクが低いため、広い用地を比較的低コストで確保できる特徴があります。
既存事業拠点の一部売却で得た資金で、東名IC近くの新拠点を確保する。このサイクルが、愛知進出企業の実現可能な経営戦略となっているのです。
売却資金の5つの配分シナリオと中長期影響の構図
設備投資シナリオ:生産能力向上の時間価値
売却資金を設備投資に充てるシナリオでは、投資から利益発生までの時間価値が重要です。新しい生産機械やシステムの導入で年間数千万円の生産能力増加が見込める場合、資金の即時投下が最適です。
ただし、落とし穴があります。機械導入後の稼働率が計画値に達しなければ、投資効果は期待値を下回ります。また、技術進化の速度が速い業界では、現在購入する設備が数年後に陳腐化するリスクも考慮が必要です。
M&A・事業拡大シナリオ:新規市場獲得の効果測定
売却資金で競合企業の買収や事業部門の買収を行うシナリオです。このケースでは、買収後の統合効果を正確に予測することが難しく、実現利益が予定値を大きく下回ることが多くあります。
特に、地域特性や業界構造が異なる企業の買収は、シナジー効果の実現に時間がかかります。売却資金を短期間で投下してしまうと、その後の経営統合に必要な追加資金が不足するリスクも生じます。
借入金返済シナリオ:財務体質改善の落とし穴
売却資金で既存の借入金を返済するシナリオは、短期的には財務体質を改善し、利息負担を軽減します。しかし、それが必ずしも企業価値の向上に直結するとは限りません。
特に、経営が成長段階にある企業にとって、返済を優先することで本来実施すべき成長投資を見送ることは、長期的な競争力低下につながります。金利が低い時代には、むしろ借入を活用して事業投資に充てた方が、ROI(投資利益率)の観点では有利になる可能性があります。
配当・株主還元シナリオ:短期評価と長期成長のバランス
売却資金を配当金や自社株買いに充てるシナリオでは、株主への短期的な価値還元は実現しますが、企業の再投資原資が減少します。
公開企業の場合、市場評価を高めるために配当を増加させることは重要です。しかし、同時に事業成長への投資を継続しなければ、数年後の企業価値は相対的に低下する可能性があります。配当と成長投資のバランスをどこに設定するかは、企業の成長段階と業界環境に大きく依存します。
リース転換シナリオ:柔軟性と財務負担の相殺関係
売却資金で既存施設をリース契約に転換し、施設の変更柔軟性を高めるシナリオです。特に、製造業や物流企業にとって、固定資産を所有から賃借に切り替えることで、技術進化への対応や事業規模の急速な変動に素早く対応できる利点があります。
ただし、長期的には賃借料が所有コストを上回ることが多く、資産効率性の観点では劣後します。この選択は、経営環境の変化速度が速い業界ほど有効性が高くなります。
資本配分の意思決定を左右する4つの判断基準
現在の事業成長段階における投資優先順位
企業の成長段階は、成長初期段階(売上成長率20%以上)、成長期(売上成長率10~20%)、安定期(売上成長率5~10%)、成熟期(売上成長率5%以下)に分類できます。
成長初期段階の企業であれば、売却資金は新規設備投資や新規市場開拓に優先すべきです。安定期の企業であれば、借入金返済と適度な配当のバランスが適切になります。
業界の変化速度と固定資産投資のリスク度
業界内での技術革新速度や市場構造の変化速度が速い場合、固定資産への大規模投資は陳腐化リスクが高くなります。物流業界では配送技術の変化が速いため、大型の施設投資より機動力のあるリース活用が有効な傾向があります。
一方、製造業でも川上産業(素材製造)ほど技術変化が遅く、大規模設備投資が長期的に有効です。
キャッシュフロー予測の精度と負債耐性
今後3年間のキャッシュフロー予測の確実性が高い企業は、積極的な成長投資に充てられます。反対に、市況変動の影響が大きく予測精度が低い業界であれば、手元流動性を確保する観点から借入返済に充てる方が安全です。
また、現在の負債比率(負債÷資産)が業界平均を上回っていれば、返済を優先すべきです。負債比率が0.5以下であれば、さらなる借入による成長投資も選択肢になります。
競合動向と市場ウィンドウの賞味期限
特定の市場に参入する機会(市場ウィンドウ)は、永遠には続きません。愛知進出を検討する物流企業であれば、東名高速のIC周辺での用地確保は、今後2~3年の間に実施すべき投資です。売却資金がある場合、この市場ウィンドウを逃さない配分判断が重要になります。
競合企業が同じ市場に参入を始めれば、用地価格は上昇し、条件の良い物件は消滅します。市場タイミングの優位性が、中長期的な競争力を左右するのです。
東三河での事業用地売却事例から見える資本戦略の違い
物流企業の売却資金:中継地確保への即時投資判断
豊川市や豊橋市で営業所や中継地を探す運送企業の多くが、既存拠点(営業所や資材置き場)の売却と同時進行で新拠点取得を進めています。
これらの企業にとって、売却資金の配分判断は比較的シンプルです。新拠点で確保すべき条件(ICから車で15分以内、前面道路幅員12m以上でトレーラー対応、出入口2箇所確保可能)が明確だからです。売却資金で新拠点を確保できれば、借入に依存する必要がなく、金利負担を回避できます。
株式会社あおい不動産のような地域密着型の不動産業者は、こうした企業の売却と買い替えを同時にサポートすることで、スピーディーな資本配置を実現しています。
製造業の売却資金:既存施設の統合と効率化パターン
製造企業が複数の拠点を所有している場合、売却対象となるのは、生産効率が低い古い工場や余剰施設です。売却資金は、既存の主力工場への設備投資に充てられることが多くあります。
この場合、新規用地の取得ではなく、既存施設の機械更新や生産ラインの統合に資金が優先されます。固定資産を集約することで、管理コストを削減し、生産能力当たりの固定費を低減する経営戦略です。
営業所・資材置場転換:売却資金のリース活用事例
営業所や資材置き場としての用地を売却する企業の中には、同じ機能をリース物件に転換する選択をしている例もあります。東三河地域で1,000坪から2,000坪の営業用倉庫を探す企業の一部が、リース物件の取得を検討するのは、売却資金をより高い利益率の事業投資に配分したいためです。
リース活用により、売却資金で新たな営業地域の開拓投資や営業スタッフの増員に充てられます。固定資産の所有から利用へのシフトにより、資本効率が改善される経営戦略です。
売却後の資金配分で陥りやすい3つの失敗パターン
売却タイミングと投資タイミングのズレが招く機会損失
最も多く見られる失敗は、売却資金の受け取りと投資実行のタイミングがズレるケースです。土地売却には契約から決済まで数ヶ月の時間がかかります。その間に、本来取得すべき物件が市場から消滅したり、市況が大きく変動したりする可能性があります。
例えば、条件の良い工場用地が見つかったが、売却資金がまだ入金されていないために取得タイミングを逃すケースです。東三河地域の優良用地は、公開されて数週間で売却先が決まることもあります。
このリスクを回避するには、売却予定を決めた段階で、投資実行予定を同時に検討し、必要に応じて先行借入を活用するなどの財務的な手当てが必要です。
短期的な利益確保を優先した成長投資の見送り
売却益が利益計上されるため、短期的な営業利益が増加します。これに安心した経営層が、本来実施すべき成長投資を後回しにしてしまうケースが見られます。
売却益は一時的な収益であり、継続的な競争力強化にはつながりません。むしろ、この時期こそ、得た資金で設備投資や人材投資を積極的に進めるべき局面です。
税務負担を考慮しない配分計画による実質キャッシュ減
不動産売却には税務負担が発生します。法人の場合、売却益に対して法人税・地方税が課税され、通常は30%程度の税金が発生します。
売却資金をそのまま投資に充てると、実質的なキャッシュが大幅に減少します。売却価格1億円の場合、税務負担が約3,000万円発生すれば、実質的な投資原資は7,000万円になってしまいます。この現実を見誤ると、計画した投資規模が実現できないという事態が生じます。
売却資金の配分計画は、必ず税務負担を差し引いた金額を基準に立案する必要があります。
売却から資本配置まで一貫した最適戦略フレームワーク
売却タイミングの選定における業績・市場環境の読み方
売却のタイミングは、企業の業績サイクルと不動産市況の両方を考慮して決定されます。企業の業績が好調で、利益が出ている時期に売却すれば、法人税負担は増加しますが、売却資金を実際に投資に充てる際の承認申請がスムーズです。
不動産市況の観点からは、商業地や住宅地の価格は金利動向に大きく影響します。一方、事業用地は企業の立地需要に直結するため、特定の地域(愛知進出を目指す企業が集中する愛知県内)では、企業の進出ニーズの高さが価格を左右します。
東三河地域では、東名高速へのアクセス利便性が高い用地は、継続的に企業ニーズが高いため、売却タイミングの制約は少なく、むしろ購入側の企業ニーズ(愛知進出、既存拠点手狭化、中継地確保)に合わせたタイミングで売却を進める方が、より高い売却価格の実現につながります。
資金配分シナリオの比較診断プロセス
売却資金の配分決定には、複数のシナリオを財務的に比較検討することが重要です。
| 配分シナリオ | 初期投資額 | 3年後の期待利益 | リスク度 |
|---|---|---|---|
| 設備投資シナリオ | 売却資金の80~100% | 年間数千万~1億円 | 中程度 |
| 新規用地取得シナリオ | 売却資金の70~90% | 新事業からの売上増加 | 高(市場環境に依存) |
| 借入金返済シナリオ | 売却資金の全額 | 年間利息削減(数百万円) | 低 |
| 配当・株主還元シナリオ | 売却資金の50~70% | 株価上昇による資本利益 | 高(市場評価に依存) |
| リース転換シナリオ | 売却資金の40~60% | 固定費削減と柔軟性向上 | 低~中程度 |
このように、各シナリオごとに投資額、期待利益、リスク度を比較することで、企業の経営方針に最も適した配分を選択できます。
財務体質と成長投資のバランスを保つ配置モデル
理想的な資本配置モデルは、企業の現在の財務状況と将来の成長方針を両立させるものです。
例えば、以下のような配置が想定されます。売却資金1億円の場合、設備投資に5,000万円、新規用地取得に3,000万円、借入金返済に1,500万円、予備費に500万円という配分。この配置であれば、既存事業の生産能力向上と新規市場開拓の両立が可能になり、同時に財務負担も軽減されます。
株式会社あおい不動産は、東三河エリアで用地探しから手続きまでをワンストップで対応する強みを持っています。こうした不動産会社と連携することで、売却から新規用地取得までのタイミング調整が容易になり、資本配置計画の実行性が向上します。
事業用地売却は資本戦略の結節点である
つまり、事業用地売却とは、単なる不動産の売買ではなく、企業の成長戦略を左右する資本配置の重要な決定局面であるということです。売却資金の配分先によって、企業の5年後の競争力が大きく異なります。
売却資金の配分判断には、企業の現在の成長段階、業界の変化速度、キャッシュフロー予測精度、競合動向といった4つの判断基準が重要です。同時に、税務負担や投資タイミングといった現実的な制約条件を踏まえ、複数のシナリオを比較検討する必要があります。
愛知進出や既存拠点の手狭化、物流中継地確保といった具体的なニーズを持つ企業は、売却と投資を一体的に計画することで、より効率的な資本配置が実現可能です。東三河地域で物流・製造業向けの事業用地仲介に特化した不動産パートナーと連携することで、売却から新規用地取得までのプロセスを統一的に進められ、市場タイミングを逃さない戦略的な資本配置が可能になります。
お客様の声
製造業 財務・経理責任者
長年保有していた工場跡地の売却を検討していた際、株式会社あおい不動産に相談したことがきっかけでした。売却後の資金をどう配分すべきか、自社だけでは判断がつかず困っていましたが、丁寧にヒアリングしていただき、事業計画との整合性を踏まえた提案をもらえたのは大変助かりました。売却そのものより、その後の資金の使い道を一緒に考えてもらえる姿勢が印象的でした。経営判断の質が上がったと感じています。
物流会社 代表取締役
事業用地を売却する際、税務面や借入返済への充当バランスについて漠然とした不安がありました。株式会社あおい不動産の担当者は不動産の売却手続きにとどまらず、資金配分の考え方について専門家と連携しながら情報を提供してくれました。成功というより、まずは「失敗しなかった」という安心感が大きかったです。焦らず判断できる環境を整えてもらえたことが、一番の収穫だったと思っています。
小売業 経営企画部長
複数の不動産会社に相談しましたが、売却価格の提示だけで終わる会社が多く、正直なところ物足りなさを感じていました。あおい不動産は、売却後に手元に残る資金をどう活かすかという視点で話を進めてくれたので、経営陣への説明もしやすくなりました。途中でスケジュールの変更が生じた場面でも、柔軟に対応してもらえたことは今でも印象に残っています。次の売却機会があれば、また真っ先に相談したいと思っています。
