

事業用地の簿価評価が経営指標を歪める理由
目次
簿価評価とは:長期保有企業が見落とす経営リスク
決算書を眺めていて、ふと違和感を覚えたことはないでしょうか。特に事業用地を保有する企業の経営者や財務担当者であれば、その違和感はより強いはずです。バランスシートに計上された土地の価値が、実際の市場価格とは大きくかけ離れているのに、経営判断はその簿価を前提に進められていく。この無意識の矛盾が、知らず知らずのうちに経営指標を歪め、本来とるべき戦略的判断を曇らせているのです。
簿価評価とは、企業が不動産を購入した時点の取得価格で、その後も決算書に記載し続ける会計処理方法です。減価償却の対象外である土地は、一度計上されたら原則としてその額面のまま。時間とともに市場価格が変動しても、決算書の中では当時の価格で凍結されたままなのです。
簿価と時価の乖離が生まれる仕組み
事業用地の簿価と時価が乖離する理由は、会計ルールの構造にあります。不動産の取得コストは確実に把握できる情報ですが、現在の評価額は常に変動するため、決算書に反映させにくいという判断が根底にあります。
特に長期保有の土地ほどこの乖離は大きくなります。購入当時は1000万円だった土地が、20年後には3倍の価値を持つかもしれません。あるいは産業構造の変化や交通網の改変で、当初より価値が下がっているケースもあります。しかし決算書では依然1000万円のまま。この差分は、企業の実質的な資産価値を隠蔽する仕組みになってしまうのです。
事業用地が簿価で評価され続ける理由
なぜ企業は時価評価に踏み切らないのか。その理由は複合的です。まず会計基準が「取得原価主義」に基づいており、簿価評価が標準だからです。また時価を算定するには鑑定士による評価が必要となり、コストと手間がかかります。さらに簿価のままでいる方が、決算書上の見た目が良くなる場合も少なくありません。
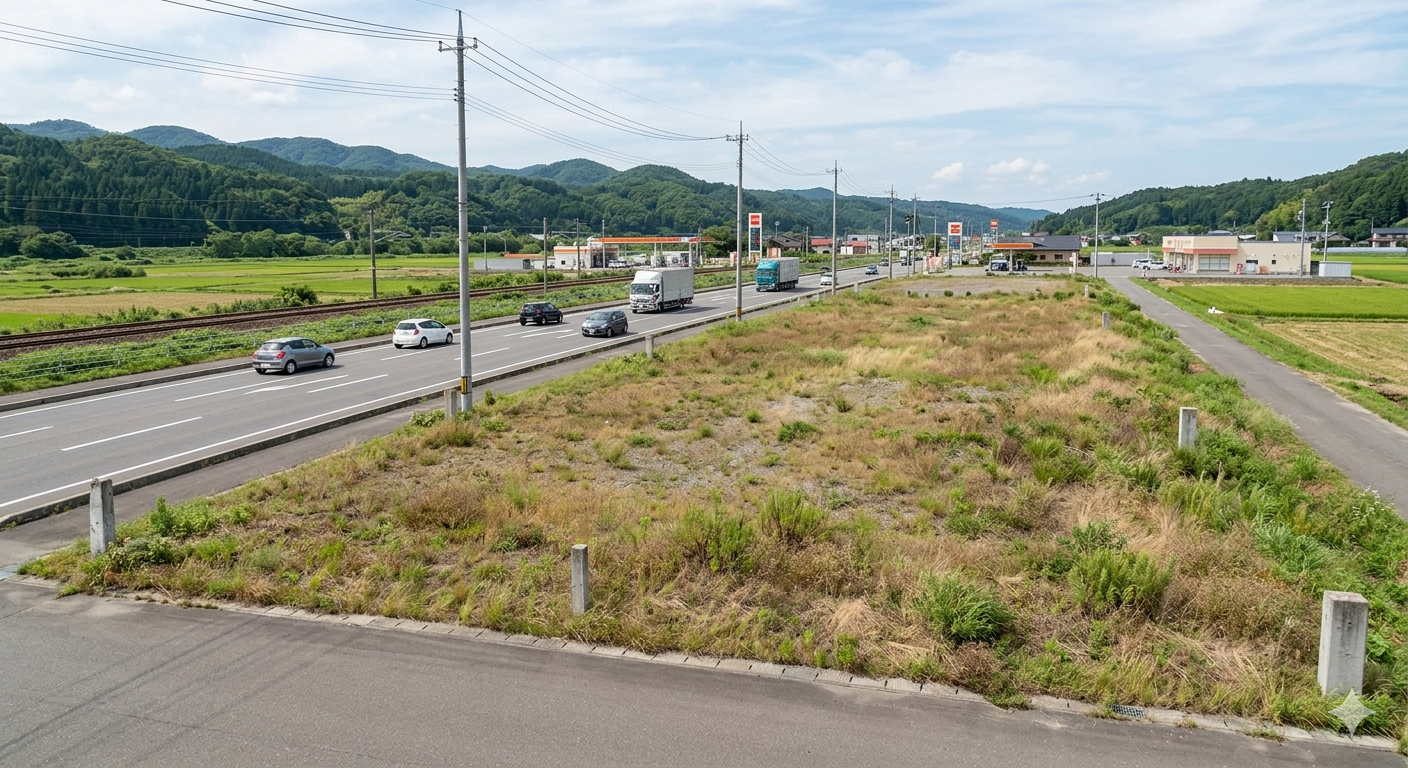
東三河の企業でも同様です。豊川市や豊橋市で工場用地や倉庫用地を何十年も保有している製造業や物流企業の多くが、簿価評価のままになっています。一度その状態に慣れると、検証する動機が生まれにくいのです。
隠れた赤字オペレーション:経営指標が歪む現実
経営指標が機能を失う。それが簿価評価の最大の害です。財務分析や経営診断で使用される主要指標は、すべてバランスシートの数字を使用しています。簿価が市場価値と乖離していれば、その指標は現実を示していないのと同じなのです。
経営者は月次決算で一喜一憂しますが、その基礎となる資産評価が歪んでいたとしたら。銀行から融資を受ける際の審査基準も歪み、株主への説明責任も果たせず、買収や提携の際の企業価値評価すら信頼性を失うことになります。不動産会計における隠れた赤字は、こうして経営判断全体に波及していくのです。
ROA・ROE計算時に顕在化する問題
総資産利益率(ROA)と自己資本利益率(ROE)は、企業の収益性を測る最も重要な指標です。しかし簿価で計上された巨大な資産を分母に使えば、その指標は過度に低く算出されてしまいます。
例えば、10年前に5000万円で購入した土地が、現在では2億円の時価がある場合を想定してください。決算書では5000万円のまま。その企業が年間1000万円の営業利益を上げていたとしても、ROAは簿価ベースで約2パーセントですが、時価ベースなら0.5パーセント。投資家や金融機関から見ると、この企業の資本効率は極めて悪く見えるのです。
資本効率性が実際より低く見える構造
資本金や純資産も同じ論理で影響を受けます。簿価が低いまま据え置かれていることで、企業の見かけの資本規模が小さくなり、その結果、資本効率のスコアが悪化する仕組みです。
銀行が融資判断をする際も同じ問題に直面します。決算書上の純資産が低いままだと、融資可能額の上限も下がり、企業の資金調達力も制限されてしまうのです。実際には数億円の不動産資産を保有しているのに、決算書には数千万円分しか計上されていない。その矛盾が、現実の経営戦略を制約していくのです。
機会損失が決算に反映されない危険性
さらに深刻なのは、機会損失が見える化されないという点です。その土地を売却して別の事業に投資した場合、どの程度のリターンが期待できるのか。あるいは賃貸物件に転換した場合の収益化はどうか。そうした検討は、簿価が固定化されている限り、真摯に行われにくいのです。
経営者の心理としても、決算書に大きく計上された資産を失うことへの心理的抵抗が生まれます。簿価が安いままなら「資産がある」という安心感を保ちながら、その土地の活用戦略を後回しにしてしまいがちなのです。結果として、塩漬けになった土地が増え、本来活用できるはずの経営資源が眠ったまま放置されるという悪循環に陥ります。
事業用地の会計評価が歪める3つの指標
会計の世界では、特定の指標が経営判断の拠り所になります。その指標が歪んでいる構造を、具体的に3つ挙げましょう。これらは金融機関の融資審査でも、企業価値評価でも、経営診断でも使われる重要な指標です。
固定資産回転率の低下
固定資産回転率は、固定資産がどれだけ効率的に売上を生み出しているかを示します。計算式は「売上高÷固定資産」です。簿価が低く固定資産が過小評価されていると、この比率は高くなってしまいます。
逆に、時価で評価すると固定資産が適正な水準に引き上げられるため、回転率は低下します。これは一見すると「効率が悪くなった」ように見えますが、実は真実を反映した数字です。現実の資本効率がその数字なのです。
総資産利益率への影響
総資産利益率(ROA)は企業が保有する全資産をいかに効率的に使っているかを示す指標です。簿価ベースの総資産が過小評価されていると、ROAは過度に高く計算されてしまいます。
これが問題なのは、その虚高なROAを基準に経営判断をしてしまうからです。「うちのROAは業界平均より高い」という根拠なき自信が生まれ、実際には改善の余地がある資産活用や経営効率化が見逃されるのです。事業用土地の売却判断基準を誤るリスクも、ここから生まれます。
借入金の相対的比率悪化
負債比率や自己資本比率も、簿価の問題で歪みます。簿価が低いままだと、自己資本も見かけ上低くなり、負債比率が悪化して見えます。金融機関の融資審査では、この比率が重視される場合が多いため、実は返済能力があるのに「融資できない」という判断が下されるリスクも生まれるのです。
売却・転換・効率化の判断基準:4つの診断ポイント
では、その土地をどうするべきか。その判断は、簿価ではなく現在の時価と、その土地が事業にもたらす真の価値に基づくべきです。事業用土地の売却判断基準として、4つの診断ポイントを整理しましょう。
現在地の時価評価による再診断
第一歩は時価を知ることです。簿価がいくらであれ、現在その土地はいくらの価値を持っているのか。それを把握しない限り、比較検討のスタートラインに立つことができません。
不動産鑑定士による評価がベストですが、簡易的には複数の不動産会社による査定を取得する方法もあります。東三河地域であれば、物流用地や工場用地の市場動向を熟知した不動産仲介業者に相談することが有効です。東名IC(豊川IC)や音羽蒲郡ICへのアクセス良好地では、ここ数年で工業用地の需要が高まっており、時価が上昇している傾向も見られます。
事業寄与度と資本効率のマッピング
次に問う必要があるのは、その土地が事業にもたらす価値です。単純に「その土地から得られる収益」だけでなく、事業運営に必要な立地条件か、戦略的価値があるかといった観点も含めます。
例えば、物流企業にとってIC5〜10km圏内の立地は戦略的に重要です。前面道路幅員12m以上でトレーラー対応可能であれば、その立地価値は高まります。一方、営業所や資材置き場として使用している土地であれば、その機能を同じエリア内で代替できないかも検討する余地があります。
コスト・機会損失の定量化
その土地の維持コストは年間いくらか。固定資産税、管理費、修繕費、保険料。これらを年単位で合算し、その土地が生み出す営業キャッシュフローと比較します。
もし維持コストが20年間の累計で5000万円だとして、その間に生み出した利益が3000万円なら、帳簿上は赤字です。しかし決算書の利益には反映されない。これが機会損失の見える化です。その5000万円を別の事業に投じていたら、どの程度のリターンが期待できたのか。そうした仮定計算を通じて、初めて意思決定の材料が整うのです。
地域別・用途別の転換可能性評価
東三河では工業用地の需要が高く、特に物流用地と工場用地の市場は活発です。保有している土地が、現在の用途以外に転換できる可能性があるのか。そうした評価も重要です。
例えば、かつて営業所として使用していた土地が、現在の事業には不要になった場合、その立地がIC近くの幹線道路沿いであれば、物流企業や製造業からのニーズが存在するかもしれません。水害リスクが低く、前面道路幅員が充分であれば、企業が求める条件を満たしているケースもあります。
東三河の事業用地:実例から見る評価と活用戦略
理論だけでは判断しにくいでしょう。では実際の東三河地域ではどのような動きが見られるのか。具体的なケースから学びましょう。
工場用地・倉庫用地の時価相場動向
東三河地域、特に豊川市と豊橋市では、ここ数年工業用地の需要が高まっています。背景にあるのは、愛知県への製造業・物流業の進出増加、そして既存施設の手狭化による拡張ニーズです。
1000坪から2000坪規模の工場用地・倉庫用地が最も需要が高く、東名IC(豊川IC)へのアクセスが良好な物件は特に人気が集中しています。地価が全国的に見ても相対的に安価であることも、投資対象として注目を集める要因です。
簿価と現在価値のギャップ事例
例えば、30年前に1000万円で購入した1500坪の工業用地が、現在の市場では5000万円から7000万円で評価されるケースは珍しくありません。簿価と時価の乖離幅は、保有期間が長いほど大きくなる傾向があります。
こうした企業の決算書を見ると、貸借対照表の固定資産の部に「土地 1000万円」と記載されたまま。一方で月次の営業利益は年間2000万円程度。時価ベースで評価すれば、保有土地の資本効率は決算書が示す数字より圧倒的に低いのです。
ICアクセス良好地での資産価値変化
新東名高速の開通や幹線道路の整備によって、特定の地域の資産価値が大きく変動しています。例えば、新東名高速の音羽蒲郡IC周辺では、開通前後で工業用地の需要が倍以上に高まったエリアもあります。
簿価のままになっている土地を保有する企業の中には、こうした市場環境の変化を自社の決算に反映させていないケースが大多数です。結果として、実は相当な含み益を保有しているにもかかわらず、それを経営戦略に活かせていないという状態が続くのです。
| 項目 | 簿価ベース(決算書の現状) | 時価ベース(経営判断の正解) |
|---|---|---|
| 土地評価額 | 1000万円(30年前の購入価格) | 6000万円(現在の市場価格) |
| 固定資産回転率 | 年間売上8000万円÷固定資産(低評価)= 高回転率に見える | 年間売上8000万円÷固定資産(適正評価)= 実際の効率性を反映 |
| ROA(総資産利益率) | 年間利益2000万円÷総資産(過小)= 虚高なROA | 年間利益2000万円÷総資産(適正)= 正確な効率性 |
| 自己資本比率 | 融資制限につながる低い比率に見える | 実際の返済能力を反映した適正な比率 |
| 経営判断への影響 | 含み益が見えず、売却・転換を検討しない | 資産価値を認識し、戦略的な資産活用を検討できる |
評価の罠に陥る企業の失敗パターン
ここまでの内容で、簿価評価の問題点が明確になったはずです。では、実際にどのような失敗が起きているのか。企業が陥りやすいパターンを整理しましょう。
減損テストを実施しないまま経営判断する落とし穴
会計基準では、一定の条件を満たす場合に固定資産の減損テストを実施することが求められています。簿価が時価より著しく高い場合、その差分を「減損損失」として計上する制度です。しかし、多くの企業がこれを形式的に扱うか、実施していません。
減損会計・固定資産評価の観点から見ると、減損テストを避ける心理は、決算書の利益が減少することへの抵抗感に起因します。その結果、実質的に資産価値が毀損しているにもかかわらず、それが決算に反映されないまま経営判断が続くのです。銀行融資の際にも、隠された減損リスクが審査で発見されて融資が難しくなるケースもあります。
立地条件の変化を決算に反映させない事例
10年前は周辺に工業地帯がなかった土地が、今は幹線道路の整備で物流拠点として最適な立地に変わっていることもあります。あるいは逆に、かつて工業用地として価値があった地域が、都市化とともに居住エリアに変わり、資産価値が低下するケースもあります。
こうした環境変化を、多くの企業は定期的に評価しません。結果として、相場より著しく高い価格で評価された土地を長年保有し続けるという失敗が生じるのです。豊川や豊橋でも、かつての営業所用地が、現在では物流企業のニーズが高まっているケースがあります。そうした市場動向の変化を評価に反映させなければ、経営判断は歪んだままです。
キャッシュフロー貢献度を見誤る理由
簿価評価のままでいると、その土地がもたらすキャッシュフロー貢献度が見えにくくなります。決算書には利益として計上されない固定資産税や維持管理コストが、実際には大きな負担になっているのに、それが経営判断に反映されないのです。
また、その土地を売却して得られる資金で別の事業に投資した場合のリターンは、事業計画に組み込まれません。その結果、実は低効率な資産が、経営計画の中でずっと保有され続けるという悪循環が生じるのです。
簿価の罠から脱却する対策:経営診断型アプローチ
では、どのように対処すべきか。簿価の罠から脱却し、正確な経営判断に基づく戦略を立てるためのアプローチを提案します。事業用地の簿価評価と経営診断を組み合わせた4つのステップを整理します。
定期的な不動産時価評価の導入
最初のステップは、保有不動産の時価を定期的に把握することです。毎年でなくても、3年ごと、5年ごとなど定期的なサイクルで時価評価を取得します。
東三河の工業用地であれば、市場が活発に動いている現在こそ、その価値を正確に知る好機です。物流用地や工場用地の市場は変動が速く、1000坪から2000坪規模の物件は、年単位で相場が変わる可能性もあります。
キャッシュフロー分析による寄与度測定
時価が判明した次は、その土地が事業にもたらす現金流を分析します。毎年の固定資産税、管理・維持コスト、そして賃貸化した場合の想定家賃収入。これらを5年、10年単位で試算し、実際のキャッシュフロー貢献度を定量化するのです。
その時点で初めて、「その土地を保有し続けるべきか」「売却して別事業に投資すべきか」といった戦略的判断が可能になります。
売却・賃貸化・転用の意思決定フレーム
判断基準は、相対的比較です。以下の3つのシナリオをそれぞれ試算します。
- 現状維持:今後10年間、その土地を現用途で保有し続ける場合のキャッシュフロー
- 売却:時価で売却した場合、得られる資金を別事業に投じた際の期待リターン
- 賃貸化・転用:用途を変更して、収益不動産化した場合の想定収益
この3つを数値で比較すれば、どの選択肢が企業価値を最大化するかが明確になります。
専門家による複合的な経営診断の活用
ただし、企業が単独でこうした分析を実施するのは困難です。不動産の時価評価、会計上の処理、税務面での検討、そして事業戦略の視点。複数の専門分野の知見が必要になるからです。
株式会社あおい不動産のような、東三河の事業用不動産に特化した不動産仲介業者と連携することで、こうした複合的な診断が可能になります。時価評価だけでなく、地域の市場動向や活用可能性についても、現場に基づいた実践的なアドバイスが得られるはずです。
経営判断を正す第一歩:現在地の把握が経営改善を生む
企業が保有する土地は、単なる会計上の数字ではなく、経営戦略の重要な要素です。その数字が簿価で固定されたままだと、戦略判断そのものが歪んでしまうのです。
つまり、事業用地の簿価評価が経営指標を歪める理由とは、現在の資産価値と市場の現実から経営判断が遮断される構造そのものです。決算書の数字の安定性は保たれるかもしれませんが、その代償として、企業は自社の経営資源について誤った理解を持ち続けることになるのです。
対策は明確です。現在保有している事業用地について、簿価ではなく時価を知ること。その時価を基準に、その土地が事業にもたらす価値を再評価すること。そして、売却・賃貸化・転用といった選択肢を、定量的な比較の上で検討すること。
東三河の市場環境は、こうした判断を下すには最適な時期です。工業用地の需要が高く、立地条件の良い物件は相応の価値を持つようになっています。その価値を経営に活かすか、それとも決算書の簿価に縛られたままでいるか。その判断が、今後の企業価値を大きく左右することになるでしょう。
お客様の成功事例
事例1:製造業(中堅メーカー)/自社工場用地の簿価と実態乖離に悩んでいたケース
こちらの企業様は、創業から数十年にわたって保有し続けてきた工場用地の簿価がきわめて低く抑えられており、財務諸表上のROAや自己資本比率が実態よりも大きく歪んでいるという課題を抱えていました。金融機関との折衝の場でも「数字の見え方」が経営の足かせになっており、担当者様は長年この問題を解消できないまま放置せざるを得ない状況が続いていたとのことです。
そこで株式会社あおい不動産にご相談いただき、まず現況の土地を時価ベースで丁寧に査定するところから着手しました。簿価と時価の乖離を可視化したうえで、未利用エリアの活用プランと合わせた総合的な土地活用の方向性を提案。経営指標の実態を正しく把握できる環境を整えるとともに、遊休部分の収益化に向けた具体的なロードマップを策定しました。
結果として、財務担当者様からは「ようやく土地の実態と経営数値が一致した」というお言葉をいただきました。金融機関との交渉においても、根拠のある数字をもとに話し合いを進められるようになったと、大変喜んでいただいております。
事例2:小売業(地域密着型チェーン)/複数店舗の保有土地を整理したいケース
複数の店舗用地を長期保有されていたこちらの企業様は、各物件の簿価がそれぞれ異なる時期の取得価格で記録されており、全体としての資産状況が経営陣にも正確に把握されていないという状態でした。特に、収益に貢献していない土地が帳簿上では「資産」として計上され続けており、経営判断の材料として機能していないことが大きな悩みでした。
ご相談を受けた株式会社あおい不動産では、各土地の現在の市場価値を個別に評価し、活用すべき土地・売却を検討すべき土地・現状維持が合理的な土地を整理した一覧レポートを作成しました。経営陣が意思決定しやすい形で情報を整理することを最優先に、わかりやすい資料としてまとめ直しました。
その後、経営会議での土地活用に関する議論が格段にスムーズになったとのご報告をいただいており、「これまで感覚で話していたことが、ようやく根拠を持って議論できるようになった」という率直なお声をいただいています。簿価評価の歪みを認識するだけでも、経営の質が変わることを実感していただけた事例です。
