

事業用地購入後の隠れた税負担を先読みする方法
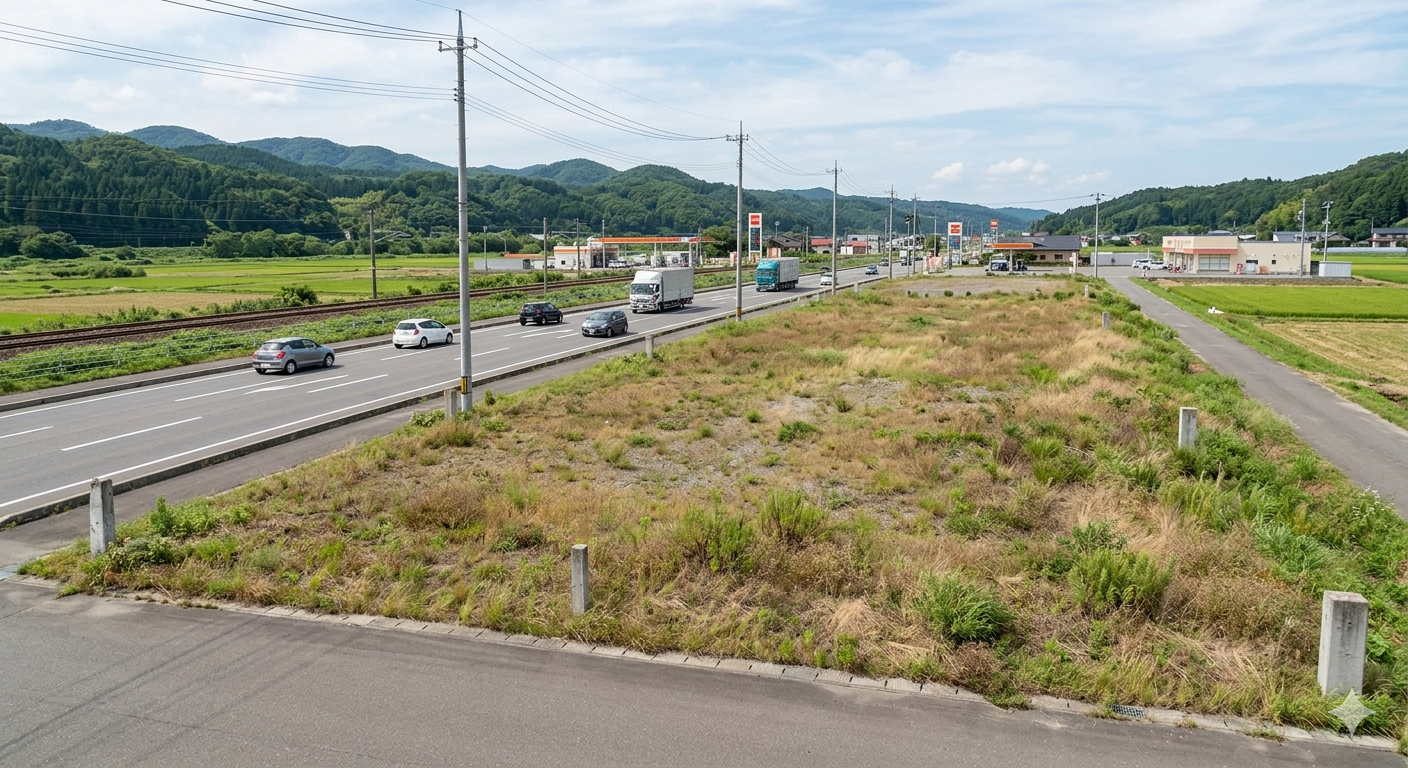
事業用地の購入を検討する企業担当者が陥りやすい落とし穴がある。
坪単価が相場より安い土地を見つけ、立地条件も申し分ない。
決算書を見直し、稟議を通す。購入契約を済ませた翌月から、予想外の税負担が襲いかかる経験だ。
固定資産税の計算ルールが変わる。都市計画税が段階的に引き上げられる。相続税制改正の波及で保有コストが膨張する。こうした税制変化は、購入時の試算に組み込まれていないことがほとんどだ。
目次
事業用地の「見かけの安さ」に隠された税負担リスク
地価・坪単価だけでは判断できない理由
物流拠点や工場用地を探す企業が最初に着目する指標は、1坪あたりの購入価格だ。
豊川・豊橋エリアで1,000坪から2,000坪の土地を探す場合、坪単価10万円と15万円の差は、総額で5,000万円から1億5,000万円の違いとなる。当然、安い物件に心が傾く。
しかし購入直後から発生する固定資産税、都市計画税、将来的な相続税負担を計算に入れると、その「安さ」は幻想であることに気づく。
特に農地から事業用地への転用を伴う土地では、固定資産税の評価基準そのものが変わる。農地時代の税負担と事業用地化後の税負担は別物だ。
購入直後と3~5年後で急変する保有コスト構造
事業用地の税負担は、購入時点では最小限に抑えられている傾向がある。
しかし以下のタイミングで構造が激変する。
- 固定資産税評価基準の見直し時期(3年ごと)
- 都市計画の変更予定エリアでの優遇措置終了
- 相続税制改正の施行に伴う評価変動
- 用途地域の見直しに連動した税率変更
豊川・豊橋地域では、東名高速のIC周辺に大型物流施設が集約される傾向にある。
これに伴い、特定エリアでは都市計画税の段階的引き上げが計画されている。購入当初は年間100万円の税負担が、5年後には150万円に跳ね上がる可能性も現実的だ。
企業が見落とす「税制変化連動型」の隠れコスト
相続税制改正が事業用地保有にもたらす影響
相続税の小規模宅地等の特例制度に関わる相続税制改正は、事業用地の評価に直結する。
改正前の規則で「特例の対象になる」と判断された土地であっても、制度が変わることで対象外になる可能性がある。
企業が事業用地を取得する際、後々の相続を見据えて税効果を試算することは少ない。しかし個人オーナーが会社経営している場合、この改正の波及は経営キャッシュフローに大きな影響を与える。
相続時に相続税猶予制度が使えると見込んでいた農地転用事業用地が、税制改正により猶予対象外となるケースも報告されている。
固定資産税評価基準見直しのタイミングと企業への波及
固定資産税は、3年ごとに固定資産税評価基準が見直される。
見直しの年は、同じ土地でも評価額が大きく変動することがある。特に商業地や工業地に隣接する土地では、周辺開発に伴う地価上昇が評価に反映される。
豊橋市内で前面道路12メートル以上の物流用地を購入した企業が、3年後の評価替えで固定資産税が4割上がった事例がある。購入時の試算では年間固定資産税を80万円と見込んでいたが、評価替え後は110万円以上に跳ね上がった。年間30万円の想定外コストは、5年で150万円の損失となる。
都市計画税の段階的引き上げがキャッシュフローを圧迫する仕組み
都市計画税は、都市計画区域内の土地に対して課税される。
標準税率は0.3%だが、自治体ごとに異なり、豊川市・豊橋市でも段階的な引き上げが計画されているエリアがある。
例えば工業地の前面道路幅員が12メートル以上で、トレーラー進入が可能な立地ほど、都市計画の変更対象になりやすい。
変更により用途地域が商業地に認定されると、都市計画税は0.3%から0.35~0.4%に引き上げられる。5,000坪の土地で評価額が2億円の場合、増加分は年間30万円から50万円に及ぶ。
税制環境変化連動型評価フレームワークの構造
保有期間中の税負担額をシミュレーションするポイント
事業用地の真のコストを把握するには、以下の3つの軸でシミュレーションを行う必要がある。
| 項目 | 購入時(Year 1) | 評価替え時(Year 3~4) | 制度改正時(Year 5~7) |
|---|---|---|---|
| 固定資産税 | 基本評価額で計算 | 地価上昇反映で20~40%増 | さらに10~20%増の可能性 |
| 都市計画税 | 0.3%(標準税率) | 用途変更で0.35~0.4%へ | 段階的引き上げで0.45%も |
| 相続税評価 | 取得価格で算出 | 時価評価へシフト | 制度改正で評価方法が変更 |
例えば1,500坪、評価額1.5億円の物流用地の場合、事業用地保有コストは以下のように推移する。
- Year 1の固定資産税:年間45万円
- Year 4の固定資産税:年間60万円(+33%)
- Year 7での相続税猶予制度外れ:追加納税額500万円
10年間の保有で、当初の試算比100万円以上の追加負担が生じる可能性は十分にある。
売却時の税効果が変動するメカニズム
事業用地を売却する際、譲渡所得税の計算では取得価格と売却価格の差が課税対象になる。
しかし長期保有による相続税の含み資産化、固定資産税評価の上昇に伴う簿価と実額のズレ、制度改正に伴う評価基準変更は、すべて売却時の税効果に影響する。
購入時に「5年後に売却予定」と考えていた土地でも、税制環境の変化で「10年以上保有すべき」という判断に変わることがある。逆に「今売却すべき」というタイミングが到来することもある。
つまり売却時の税効果は固定されていない。保有期間中の税制変化をリアルタイムで追跡し、売却タイミングを柔軟に調整する必要がある。
立地条件と税制リスクの組み合わせ判定
東名高速の豊川IC、音羽蒲郡ICから5~10km圏内の物流用地は、企業からの需要が高い。
同時に、こうした立地は都市計画の変更対象になりやすく、税制リスクも高い傾向にある。
前面道路幅員12メートル以上で大型トラック進入が可能な土地ほど、商業地・工業地としての価値が認められ、用途地域の見直し対象になる。結果として、都市計画税の引き上げリスクも高まる。
先読み診断で避けるべき取得パターン
市街化調整区域の土地取得による固定資産税急騰リスク
市街化調整区域から市街化区域への変更は、土地の価値を劇的に変える。
同時に固定資産税の評価も大きく変動する。市街化調整区域では農地評価だった土地が、市街化区域に編入されると商業地・工業地評価へ切り替わり、税負担は数倍に跳ね上がることもある。
農家の親が使っていた農地を相続し、事業用地として売却・転用する個人地主も多い。こうした土地は、都市計画変更のタイミングで急激な税負担増を経験する。
豊川市・豊橋市では、今後3~5年の間に市街化区域の拡大が計画されているエリアがある。購入直後のそのタイミングで、想定外の固定資産税急騰に見舞われる企業事例がある。
都市計画変更予定エリアでの税制優遇終了タイミング
新規工業団地の造成や大型物流施設の建設に伴い、特定エリアでは一時的に税制優遇措置が講じられることがある。
その優遇措置の終了タイミングは、通常は公開されていない。
企業が「この優遇措置が使える」という判断で購入を決めても、数年後に突然優遇対象外になることがある。
株式会社あおい不動産のような東三河に特化した不動産会社であれば、地元ネットワークを通じて、こうした税制優遇の終了予定時期を事前に把握している可能性がある。購入判断前に、このような情報をヒアリングすることが重要だ。
相続税猶予制度からの外れ落ちによる納税猶予終了
農地相続時の相続税納税猶予制度は、一定条件下で相続税の納付を先延ばしにする制度だ。
しかし土地の用途変更や相続税制改正により、この猶予が取り消される場合がある。
取り消しになると、それまで猶予されていた相続税と利子税が一括納付を求められる。個人地主にとっては、予想外の高額な納税負担が発生する。
親が農業で使用していた土地を、子が会社経営で事業用地として使い続けるケースでは、この制度外れ落ちのリスクが高い。
事業用地取得時の「税制トレンド先読み型判断基準」
購入前に確認すべき税制環境チェックリスト
事業用地の購入を決める前に、以下の項目を必ず確認すべきである。土地取得の判断を左右する税制トレンドの先読みに直結する項目だ。
- 過去5年間の固定資産税の上昇率と評価額の変動履歴
- 当該エリアの次回評価替え予定時期(3年ごと)
- 都市計画税の税率推移と今後の引き上げ予定
- 用途地域の見直し予定と可能性
- 相続税制改正の施行予定と該当土地への影響
- 市街化区域編入の可能性と時期
- 農地転用による固定資産税評価基準の切り替えタイミング
これらの情報は、市町村の都市計画課や税務課に問い合わせるか、税理士を通じて照会することで得られる。
購入判断の遅れを懸念し、この確認を省略する企業もあるが、後々の隠れコスト発生を考えれば、事前調査に2~4週間を費やす価値は十分にある。
保有期間と売却タイミングから逆算した税効果最適化
事業用地の購入時点で、保有期間と売却タイミングを明確にしておくことが重要だ。
例えば「5年保有して売却」という計画なら、以下を検討する。
- Year 3の固定資産税評価替えで税負担が増加する可能性
- 相続税制改正が施行される予定時期との重複
- 売却時の譲渡所得税率(長期保有で20%、短期保有で39%)
保有期間が「5年以上の長期保有」に変われば、譲渡所得税の節税効果が生まれる。同時に、その間の固定資産税・都市計画税の累積コストも増える。
このバランスを計算し、最適な売却タイミングを事前に決めておくことで、予想外の税負担を回避できる。
地域ごとの税制改正リスク度評価
豊川市と豊橋市では、税制改正のリスク度が異なる。
豊川市は、東名高速豊川ICの物流施設集約に伴い、都市計画税の段階的引き上げが進行中だ。新規工業団地の造成も相次ぎ、用途地域の見直しも予想される。
豊橋市では、東三河における広域流通拠点としての位置づけが進み、前面道路幅員12メートル以上の物流用地に対する需要が急増している。これに伴い、固定資産税評価の上昇幅も大きい傾向にある。
同じ「物流用地」という用途でも、地域によって今後の税制リスクは大きく異なる。購入地域の選択時点で、このリスク度の違いを認識しておくべきだ。
東三河での事業用地取得における税制先読みの現実
豊川・豊橋エリアの都市計画税段階的引き上げ予定
豊川市と豊橋市の市街化区域では、今後3~5年で都市計画税の引き上げが計画されている。
特に東名高速のIC周辺の工業地・商業地では、インフラ整備に伴う都市計画の充実に対応する形で、税率が段階的に0.3%から0.4%へ引き上げられる予定だ。
東名高速に近い立地で1,500坪の物流用地を購入した企業にとって、年間45万円の固定資産税に加えて、年間15万~20万円の都市計画税追加負担が発生することを意味する。購入判断時にこの情報がなければ、「想定外」のコストとして経営を圧迫することになる。
農地転用による固定資産税の評価基準切り替えタイミング
農地から事業用地への転用は、固定資産税評価基準の根本的な変更を伴う。
農地時代は「農地評価」で年間10万円程度の固定資産税だった土地が、工業地に転用されると、同じ面積で年間50万円以上の固定資産税になることも珍しくない。
この切り替えは、農地転用の許可時点ではなく、翌年度の固定資産税評価で反映される。つまり購入・転用した年と翌年で、税負担が5倍以上に跳ね上がる場合もある。
資金計画や収支予測を立てる際に、この急激な変化を見落とす企業が多い。
株式会社あおい不動産は、東三河の工場用地・倉庫用地の仲介に特化し、用地探しから各種申請手続きまでワンストップで対応している。農地転用に伴う税制変化についても、事前の詳細説明が可能だ。
物流・工場用地の保有コストシミュレーション事例
東三河で1,500坪の物流用地を購入する場合を想定しよう。
取得価格2.25億円(坪単価15万円)、農地から工業地への転用、豊川IC周辺の立地を条件とする。
Year 1の想定コスト:固定資産税45万円、都市計画税15万円、合計60万円
Year 3~4(評価替え年)の実際コスト:固定資産税が20%上昇して54万円、都市計画税が0.35%に引き上げになり20万円、合計74万円(+23%)
Year 7以降の将来コスト:さらなる税率引き上げで固定資産税60万円、都市計画税25万円、合計85万円の可能性も。10年間の累積では想定比150万円以上の追加負担が生じる。
この差分は、毎年30万円の利益圧縮に相当する。
隠れた税負担を事前診断するための行動プラン
税理士との事前協議による税制環境調査
購入契約前に、税理士を交えた事前協議を必須とすべきだ。
この協議では、以下の内容を詳細に調査する。
- 該当エリアの固定資産税評価方法と過去5年の変動傾向
- 都市計画税の現在税率と今後の引き上げ予定
- 相続税制改正に基づく評価基準の変更予定
- 農地転用に伴う税負担の急増シミュレーション
- 将来の売却時における譲渡所得税の試算
この事前協議は、購入判断を遅延させるのではなく、より正確な判断を可能にするための投資だ。
市町村の税務課や都市計画課への問い合わせも、税理士が代理で行うことで、より詳細な情報が得られる傾向にある。
保有期間別シナリオプランニングの必要性
「5年保有して売却」「10年保有して相続」など、複数のシナリオを事前に描いておくことが重要だ。
各シナリオごとに、固定資産税・都市計画税の累積額、売却時の譲渡所得税、相続時の相続税評価を計算する。
これにより、「5年保有では税負担が大きすぎるから10年保有すべき」といった判断が可能になる。逆に「10年以上保有すると相続税の含み資産が大きくなりすぎるから5年で売却すべき」という結論も出てくる。
保有期間の選択肢が複数あれば、税制変化に対応する柔軟性も生まれる。
売却予定時期を見据えた取得タイミング戦略
事業用地の購入タイミングは、単に「必要な時期」ではなく、「税制環境が最適な時期」を選ぶべきだ。
例えば以下のような判断基準がある。
- 固定資産税評価替えの年を避ける(評価が最新になるため)
- 都市計画税の引き上げ前に購入する
- 相続税制改正の施行直前の購入は避ける(改正後の評価基準が適用される可能性)
- 売却予定時期から逆算して、譲渡所得税が最小化される保有期間を確保する
これらの条件を複合的に判断し、最適な購入時期を決定する。その過程で、「今は買わない」という判断も含まれる可能性がある。
事業用地購入は「今の価格」ではなく「5年後の税制」で判断する
事業用地の購入判断とは、現在の地価・坪単価ではなく、5年から10年先の税制環境まで先読みした上で、保有期間中の総コストを最小化する経営戦略である。
購入前の短期的な判断を優先すれば、確かに契約は早く進む。しかし隠れた税負担は、その後の事業収益を蝕み続ける。
豊川・豊橋エリアで東名IC近くの物流用地や工場用地を探す企業は、単に「立地が良い」という理由だけで購入を決めるべきではない。
固定資産税評価の見直しタイミング、都市計画税の引き上げ予定、農地転用に伴う税制変化、相続税制改正の施行時期を事前に調査し、各シナリオでの税負担額を計算する。その上で、最適な購入タイミングと保有期間を決定する。
これが、事業用地取得における真の「先読み判断」である。株式会社あおい不動産のような東三河の事業用不動産に特化した不動産会社であれば、こうした税制環境の変化を地元ネットワークを通じて事前把握している。用地選定から不動産売買、各種申請手続きまでワンストップで対応する中で、税理士との連携も自然に進められる。
購入判断は「今」ではなく「5年後」の税制を見据えて、着実に進めるべきだ。
事業用土地に関するよくある質問
Q. 事業用地を購入した後にかかる税金にはどのようなものがありますか?
事業用地の購入後に発生する主な税負担としては、不動産取得税・固定資産税・都市計画税が挙げられます。さらに、土地の用途や登記内容によっては登録免許税も生じます。これらは購入時の費用とは別に継続的に発生するため、資金計画の段階から考慮しておくことが重要です。株式会社あおい不動産では、購入前の段階から税負担の概算シミュレーションをご提案し、想定外の出費を未然に防ぐサポートをしています。
Q. 事業用地と居住用土地では、税制上の扱いにどのような違いがありますか?
居住用土地には固定資産税や都市計画税に関する軽減措置が適用される場合がありますが、事業用地はその対象外となるケースが多く、税負担が相対的に重くなりやすい傾向があります。また、事業用地として使用する場合は用途変更の届出が必要になることもあり、手続きの遅れが税制上の不利益につながることがあります。購入前に用途区分と適用税制をしっかり確認することが大切です。
Q. 事業用地の固定資産税評価額はどのように決まりますか?
固定資産税評価額は、各市区町村が定める評価基準にもとづいて算定され、路線価や地目・地積・形状などが総合的に反映されます。評価額は実勢価格と異なることが多く、必ずしも購入価格と一致するわけではありません。評価替えは原則として三年ごとに行われるため、購入後の一定期間後に税額が変動する可能性があることも念頭に置いておく必要があります。
Q. 事業用地を取得する際に不動産取得税を抑えるにはどうすればよいですか?
不動産取得税は取得した土地の課税標準額に税率を乗じて算出されますが、一定の条件を満たす場合には軽減措置が適用されることがあります。ただし、事業用地の場合は居住用と比べて適用できる軽減措置が限られるため、取得前に管轄の都道府県税事務所へ確認することをお勧めします。取得のタイミングや土地の利用計画によって税負担が変わる場合もあるため、専門家への相談が有効です。
Q. 事業用地購入後に用途変更した場合、税負担はどう変わりますか?
土地の用途を変更すると、固定資産税の課税区分や適用税率が見直される場合があります。たとえば、更地として保有していた土地に建物を建てて事業に活用する場合や、逆に建物を取り壊して更地に戻す場合などは、翌年度以降の税額に影響が出ることがあります。用途変更を検討する際は、変更後の税負担をあらかじめ試算したうえで意思決定を行うことが重要です。
Q. 事業用地の購入を検討する際に、どのような専門家に相談すればよいですか?
事業用地の取得にともなう税務面の判断には、税理士や不動産鑑定士への相談が有効です。一方、物件の選定や法的な権利関係の確認、売買契約に関しては、宅地建物取引士の資格を持つ不動産会社への相談が適しています。税務と不動産の両面を連携して確認することで、購入後の隠れた負担を未然に洗い出すことができます。事業用地の取引経験が豊富な不動産会社を選ぶことが、リスクを抑えるうえで大切な判断基準となります。
