

工場用地の投資採算性が30~50%変動する仕組み

目次
表面利回りだけでは見えない採算性の落とし穴
工場用地への投資を検討するとき、多くの投資家や企業が最初に目にするのは表面利回り6~8%という数字です。しかし実際に5年保有してみると、手取りベースのリアルな利回りは3~4%に落ち込んでいることに気づきます。この30~50%の落差は、単なる見立て違いではなく、購入時には見えない税務負担と運用コストが積み重なった結果なのです。
工場用地の採算性が変動するメカニズムを理解することは、投資判断の精度を大きく左右します。豊川・豊橋エリアで物流用地や工場用地を探す企業や投資家の多くが、初期段階では広さ1,000坪~2,000坪という物件スペックと立地条件(IC から15分以内、前面道路幅員12m以上)に目が向きがちです。しかし最終的な収益性を決めるのは、購入後5年、10年のスパンで発生する税負担と資産評価の変化なのです。
年利6~8%に見える工場用地がなぜ実現値3~4%になるのか
表面利回りの算出は単純です。年間の賃料収入を購入価格で割るだけです。しかし工場用地を保有する投資家が実際に手にする現金は、以下の負担が差し引かれています。
- 固定資産税の年次増加と減税制度の終了
- 建物がある場合の減価償却資産の税務処理
- 修繕費や管理費の段階的な増加
- 売却時の譲渡所得税による手取り圧縮
特に大きいのが工場用地の固定資産税です。新築住宅なら3年間の軽減措置がありますが、事業用の工場用地は評価がえの時期(3年ごと)に段階的に上昇します。また用地に建物がある場合、その建物は経年により減価償却されていくため、税務上の扱いが複雑になります。
購入時の採算判断と保有5年後の実現採算のズレ
購入段階では表面利回り7%の案件でも、5年後には次のような変化が起きています。
| 項目 | 購入時の想定 | 5年後の実績 |
|---|---|---|
| 年間賃料 | 1,000万円 | 1,000万円 |
| 固定資産税(年) | 60万円 | 90万円 |
| 建物減価償却関連費用 | 40万円 | 60万円 |
| 修繕・管理費 | 50万円 | 80万円 |
| 実手取り(年) | 850万円 | 770万円 |
| 累積実手取り(5年) | 該当なし | 3,960万円 |
1億4,000万円で購入した工場用地で表面利回りが7%と見えていても、実際の事業用地のキャッシュフロー分析では毎年650~850万円程度の手取りとなります。これを購入価格で割ると、実現利回りは4.6~6.1%に低下します。さらに売却時の譲渡所得税を含めると、最終的な手取り資金がさらに圧縮されます。
工場用地の採算性が変動する3つの主要要因
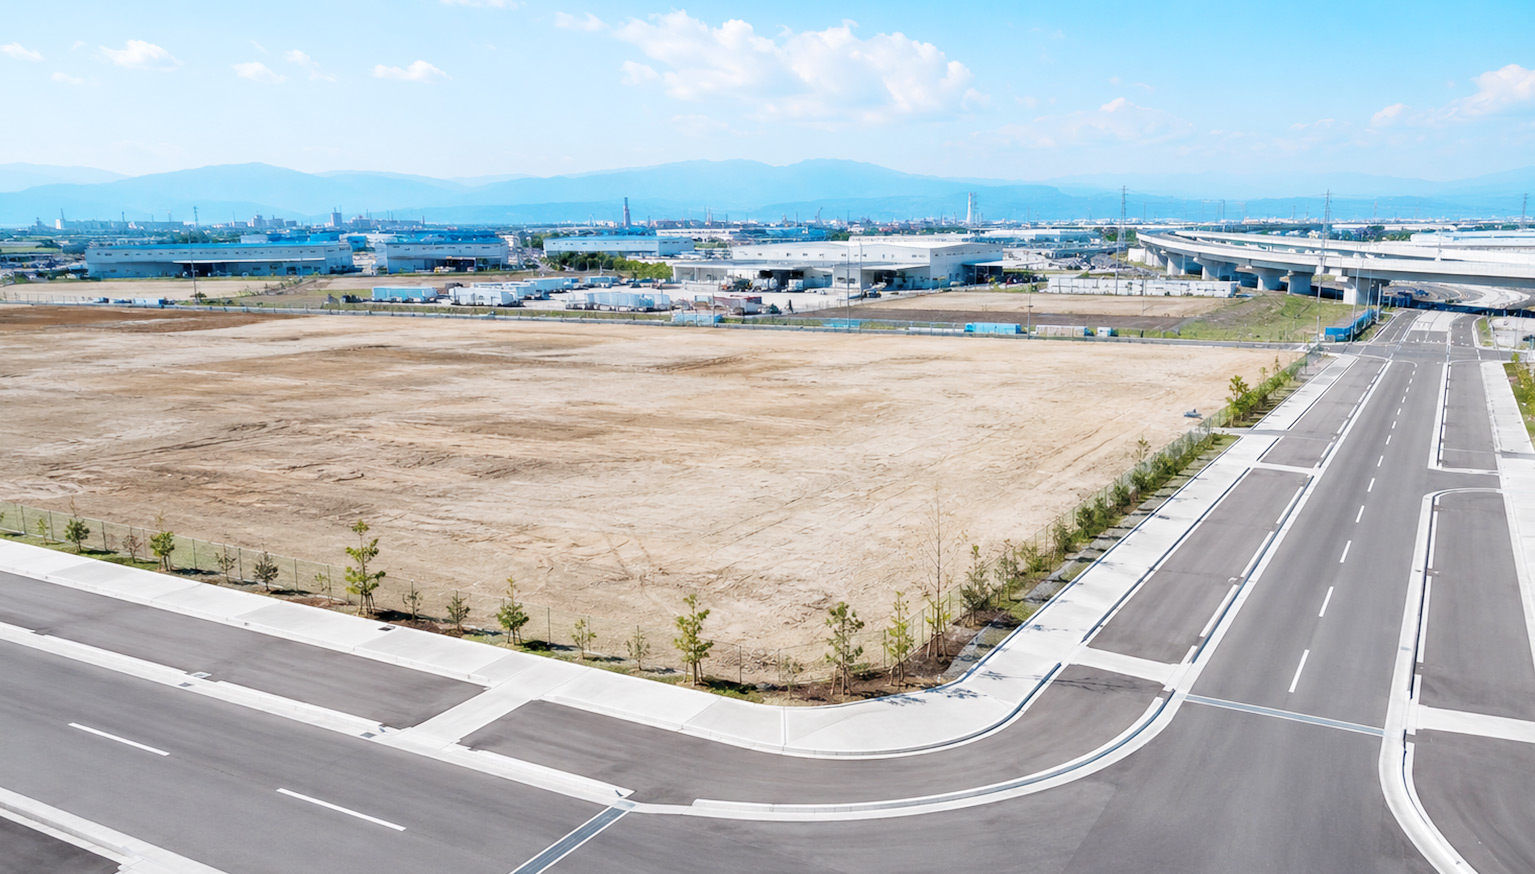
工場用地投資の採算性が30~50%変動する背景には、3つの構造的な要因があります。これらは購入後に初めて顕在化するものもあり、事前診断がなければ気づかない落とし穴です。
固定資産税の累積負担と減税制度の終了タイミング
工場用地を保有する最大の負担は固定資産税です。工場用地の固定資産税は3年ごとの評価がえで段階的に上昇します。特に以下のタイミングで負担が跳ね上がります。
- 取得後3年目の評価がえで税額が15~25%上昇
- 土地が農地から転用されて間もない場合、市街化区域への格上げで激増
- 周辺の物流施設開発により地価が上昇し、評価額が急上昇
- 工場用地に建物がある場合、建物の老朽化による減価償却と土地評価の乖離
豊川・豊橋エリアでは、近年の物流需要増加に伴い、新東名高速や東名高速の周辺土地の地価が上昇しています。これは投資家にとって資産価値の上昇を意味する一方で、固定資産税の評価額も連動して上がるため、保有コストが増加します。
減税制度の終了タイミングも重要です。新規取得時の減税(一部の地域で軽減措置あり)が終わる時期を知らずに購入すると、期待していた利回りが一気に低下します。
減価償却パターンと中途の建て替え・用途変更による追加投資
工場用地に建物がある場合、その建物の減価償却は購入時から始まります。建物の耐用年数に応じて毎年の減価償却費が計上されますが、これが後年の投資判断を複雑にします。
- 建物が鉄骨造であれば耐用年数34年、税務上の減価償却は毎年進行
- 耐用年数経過による建て替え判断が、キャッシュフロー全体に大きな影響
- 用途変更(例:工場から物流施設へ)による設備投資が想定外に発生
- テナント企業の要望による内装改修や設備更新で追加負担
特に注意が必要なのは、中途での建て替えが最終ROIに与える影響です。10年保有を予定していた物件でも、建物が8年目で建て替え時期を迎えたとき、投資総額が購入時の想定を大きく上回る可能性があります。
売却時の譲渡所得税が手取り資金を圧縮するメカニズム
工場用地の最終収益性を決める要因は、売却時のキャッシュです。長期保有による価値の上昇を期待しても、工場用地の譲渡所得税が手取り資金を大きく圧縮します。
- 5年以内の売却で短期譲渡所得税(39.63%)が適用
- 5年超の長期保有でも20.315%の譲渡所得税が発生
- 購入時の仲介手数料と売却時の仲介手数料が二重に発生
- 売却に伴う測量費、登記関連費用などの諸経費が手取りを圧縮
1億5,000万円で購入した工場用地が1億8,000万円で売却できたとしても、3,000万円の譲渡益から、仲介手数料(売却価格の3%程度)と譲渡所得税を差し引くと、手元に残る現金は想定より500万円~1,000万円少なくなることがあります。これが実現利回りを大きく左右するのです。
保有・運用シナリオ別の採算診断フレームワーク
工場用地の採算性は、保有期間によって大きく変わります。同じ物件でも5年保有と10年保有では、累積キャッシュフローと最終手取り資金が大きく異なります。最適な投資判断には、複数シナリオの並行検討が不可欠です。
5年保有シナリオと10年保有シナリオの累積キャッシュフロー比較
購入価格1億4,000万円の工場用地を年間1,000万円の賃料で運用する場合を想定します。事業用地のキャッシュフロー分析として年間の実手取りを650万円と設定すると、5年と10年では以下のような違いが生じます。
| 項目 | 5年保有シナリオ | 10年保有シナリオ |
|---|---|---|
| 購入価格 | 1億4,000万円 | 1億4,000万円 |
| 累積実手取り(運用期間) | 3,250万円 | 6,500万円 |
| 売却時の想定価格 | 1億4,500万円 | 1億5,500万円 |
| 売却時の譲渡益 | 500万円 | 1,500万円 |
| 譲渡所得税(20.315%) | 101万円 | 305万円 |
| 売却諸費用 | 450万円 | 495万円 |
| 売却時の手取り資金 | 1億3,949万円 | 1億4,700万円 |
| 総投資収益(手取り合計) | 1億7,199万円 | 2億1,200万円 |
| 実現利回り(年率) | 4.1% | 4.8% |
5年保有と10年保有を比較すると、10年保有の方が年率での利回りが若干高くなります。これは長期保有による固定資産税の段階的上昇が相対的に減少し、資産価値の上昇が利回りに貢献するからです。しかし5年保有なら早期に資金を別の投資に転換できるという流動性のメリットもあります。
中途での建て替え判断が最終ROIに与える影響
工場用地に付属する建物の老朽化は、投資判断の重大な転機です。建て替えを選択するか、継続利用するか、用途変更するかによって、最終的なROIが大きく変わります。
例えば、購入から7年目に建物の改修・部分建て替えが必要になったとします。工場用地としての継続利用なら修繕で対応できますが、テナント企業から「より新しい設備が必要」という要望が出た場合、建て替え投資が1,000万円~3,000万円発生する可能性があります。
この追加投資が発生すると、10年保有での実現利回りが0.3~0.5%低下することもあります。購入時の採算診断で、建物の経年状態と今後の修繕・建て替えリスクを織り込まないと、想定と乖離した結果が生じるのです。
用途変更による資産価値の再評価とリスク
工場用地を購入後、エリアの需要が変化することもあります。例えば、農業用途から工場・物流用地へ転用されたエリアが、さらに商業施設や住宅地へシフトするケースです。
- 用途変更により土地の時価評価が上昇する可能性がある
- 一方で、工場用地としての需要が減少し、テナント不足に陥るリスク
- 都市計画の変更により建ぺい率や容積率が変わる可能性
- 用途変更に伴う税務分類の変更(工業地域から商業地域へなど)
これらの変化は予測が困難ですが、事前に市場分析と地域動向の把握が必要です。豊川・豊橋エリアのような東三河地域では、新東名高速の開通や物流拠点の集約により、一部の物流用地の需要が急増し、工場用地の評価が再編成されている傾向があります。
複数シナリオにおける手取り資金・ROI実現値の算定方法
工場用地の投資採算性を正確に判断するには、購入から売却までの全期間を見通した詳細なシミュレーションが必要です。これは単なる利回り計算ではなく、税務負担を織り込んだ現金ベースの分析です。
購入段階での診断項目と必要なデータ
工場用地の購入判断には、以下の情報を事前に整理することが不可欠です。
- 土地の現況地目(農地か、すでに工業地か)と転用難度
- 固定資産税の現在の課税標準額と過去3年の推移
- 建物がある場合の築年数、構造、耐用年数残存期間
- 周辺エリアの地価公示と過去5年の変動トレンド
- 想定テナント企業の業種と稼働見込み期間
- 都市計画区域内か市街化調整区域か、建ぺい率と容積率の確認
- 前面道路の幅員と大型トラック進入の可否(物流用地の場合)
- 水害ハザードマップと自然災害リスクの確認
特に東三河の豊川・豊橋エリアで工場用地を購入する場合、前面道路が12m以上(トレーラー対応)か、ICから15分以内のアクセスが確保できているかは、テナント需要に直結します。これらの条件を満たさないと、想定していた賃料収入が得られず、採算性が大きく低下する恐れがあります。
保有期間中の税務負担を織り込んだシミュレーション構造
毎年の実手取りを正確に算出するには、以下の項目を年次で計算する必要があります。
- 年間賃料収入(賃料上昇率を想定)
- 固定資産税(3年ごとの評価がえで段階的上昇を想定)
- 建物減価償却に伴う税務調整額
- 修繕費、保険料、管理費などの必要経費
- テナント空室期間のリスク評価
これらを10年分まとめて計算すると、年ごとのキャッシュフロー変動が可視化されます。例えば、3年目と6年目の固定資産税評価がえのタイミングで実手取りが低下することが見える化されるのです。
また、建物減価償却を適切に考慮することで、税務上の利益と実際のキャッシュの乖離も明確になります。減価償却費は現金支出ではありませんが、税務上の利益圧縮により、法人税や所得税の負担が軽減される効果があります。この複合的な効果を把握することで、より正確な採算性判断が可能になるのです。
売却時の最終手取り資金を逆算する判断ルール
工場用地の最終的な投資収益は、売却時のキャッシュで決まります。購入時から逆算して、目標利回りを達成するための売却価格を設定する手法があります。
例えば、目標利回りを年率5%と設定した場合、10年保有で総投資収益2億2,000万円が必要です。累積実手取りが6,500万円なら、売却時の手取り資金は1億5,500万円以上である必要があります。そこから工場用地の譲渡所得税シミュレーションとして譲渡所得税と売却諸費用を差し引いて逆算すると、必要な売却価格が決まります。
この逆算値が市場の想定売却価格と乖離していれば、その物件は目標利回りを達成できない投資対象と判断できるのです。この分析手法により、購入判断の精度が大きく向上します。
採算最適化を阻む失敗パターン
工場用地投資で採算性が30~50%低下するケースの多くは、特定の失敗パターンに起因しています。これらを事前に認識することで、投資判断の質が向上します。
初期利回りのみで購入判断を下すケース
最も多い失敗は、表面利回り7~8%という数字だけを見て購入判断を下すことです。不動産サイトや仲介業者の情報は、建物の築年数や固定資産税の将来上昇を考慮していないため、実現利回りと大きく乖離します。
実例として、年間賃料1,100万円で利回り7%という工場用地(購入価格1億5,700万円)の場合、初期段階では利回りが高く見えますが、3年目以降の固定資産税上昇と修繕費の増加により、実手取りが年間650万円程度に落ち込むことがあります。この場合、実現利回りは4.1%となり、購入前の見立てとの乖離は44%に達します。
表面利回りだけで判断していたため、工場用地の投資採算性の想定外の低下に直面することになるのです。
固定資産税の段階的負担増と減税終了時期を見落とすケース
固定資産税の負担変化を予測しないまま投資判断を下すと、数年後に大きなキャッシュフロー圧縮に見舞われます。特に以下のケースで失敗が起こりやすいです。
- 取得直後の減税措置(例:土地取得税の軽減)が3年で終了するタイミングで税負担が急増
- 農地から工業地への転用直後で、評価額が急上昇する時期を見落とし、3年目の評価がえで大幅に税額が増える
- 周辺開発により地価が急上昇し、市町村の固定資産税評価が据え置かれていたのが、次の評価がえで急増する
- 減価償却資産として登録されている建物の、税務上の扱いが誤解されたまま投資継続されている
豊川・豊橋エリアの物流・工場用地は、近年の物流需要増に伴い、周辺開発が進み地価が上昇しています。これは売却時の価格上昇につながる一方で、工場用地の固定資産税の評価も連動して上がるため、想定していた採算性が侵食されるリスクが高いのです。
譲渡所得税の試算なしで売却タイミングを決めるケース
保有期間中のキャッシュフローが順調でも、売却時の譲渡所得税を試算していないと、最終的な手取り資金が大きく減少します。
特に以下のようなシナリオで失敗が起こります。
- 購入から4年9ヶ月で売却してしまい、短期譲渡所得税(39.63%)が適用される
- 購入時の仲介手数料と売却時の仲介手数料が二重にかかることを見落とし、総支出が想定を大幅に超える
- 譲渡益に対する税務計算で、建物の減価償却累計額を差し引き忘れて、想定より多くの税金を払う
- テナント企業の移転で空室が発生し、急遽売却を迫られるが、市場相場より低い価格でしか売却できない
最後のケースは特に注意が必要です。工場用地のテナント企業が移転して空室が発生すると、タイムリーな売却判断が必要になります。しかし焦って売却すると、譲渡所得税を加味した実現利回りが大幅に低下することがあるのです。
事前診断による採算最適化と意思決定
工場用地投資の成否は、購入前の事前診断の質で大きく左右されます。詳細なシミュレーションと複数シナリオの検討により、採算最適化が実現します。
購入前に必ず確認すべき税務・財務項目
工場用地の購入判断を下す前に、以下の税務・財務項目を必ず整理し、専門家による診断を受けることが重要です。
- 現在の固定資産税課税標準額と過去3年間の変動履歴、今後の予測
- 建物がある場合の減価償却資産の登録内容と耐用年数残存期間
- 土地の地目と転用手続きの難度(農地転用が必要か、都市計画法上の制限があるか)
- 想定テナント企業の稼働見込み期間と賃料の固定性(長期契約か年更新か)
- 周辺エリアの地価動向と将来の用途変更可能性
- 自然災害リスク(水害、地震、風災など)の評価
- 売却想定時期における譲渡所得税の概算計算
これらを整理することで、購入判断がより客観的になります。特に税務負担の予測は、不動産会社や税理士の専門知識が不可欠です。
複数シナリオの並行検討がもたらす最適な保有期間の発見
同じ工場用地でも、5年保有、7年保有、10年保有、15年保有という異なるシナリオを並行検討することで、最適な保有期間が見えてきます。
例えば、年間賃料が安定していても、建物の建て替え時期が7年目に予定されている場合、7年保有で売却するシナリオと、建て替え後10年保有で売却するシナリオでは、最終的なROIが大きく異なります。
前者は建て替え投資を回避できるメリットがありますが、建て替え前の物件を売却するため、売却価格が低く抑えられます。後者は建て替え投資で初期費用が増えますが、新しい建物のテナント需要が高まり、より高い賃料が見込める可能性があります。
このように複数シナリオを定量的に比較することで、企業の経営戦略に最適な保有期間と出口戦略が明確になるのです。
地元不動産会社による市場情報と税務診断の活用
東三河エリアの工場用地投資では、地元の市場情報が極めて重要です。豊川・豊橋の物流・工場用地市場は、新東名高速や東名高速のICからのアクセスが重要な選定条件ですが、これらの情報は地元に密着した不動産会社が最も詳しいのです。
株式会社あおい不動産のような東三河に特化した不動産会社は、地主や建設会社、地元企業からの直接情報を持っており、非公開物件を含む多くの選択肢を提供できます。また、用地探しから売買、各種申請手続きまでワンストップで対応できるため、税務診断や採算シミュレーションを並行して進めることが可能です。
特に以下の点で、地元不動産会社のサポートが有効です。
- 周辺開発計画や地価動向の先読み情報により、将来の固定資産税変動を予測
- テナント企業のニーズを踏まえた物件選定で、空室リスクを低減
- 税務関連の専門士業と連携した譲渡所得税の事前シミュレーション
- 即日査定などの迅速な対応により、複数物件の比較検討をスムーズに進める
- 不動産取引手続きの代行や行政申請のサポートにより、投資判断に集中できる環境を整備
これらのサポートを活用することで、工場用地投資の採算性を最大化する意思決定が実現するのです。
工場用地投資の採算性は中長期シミュレーションで決まる
つまり工場用地の投資採算性とは、単年度の利回りではなく、購入から売却までの全保有期間を見通した複合的な税務・財務シミュレーションの結果である、ということです。
表面利回り6~8%が実現利回り3~4%に低下する30~50%の変動は、避けられない現象ではなく、事前診断の有無と精度で大きく左右される可能性があります。
購入前に工場用地の固定資産税の段階的上昇、建物の減価償却と修繕リスク、売却時の譲渡所得税負担を織り込んだシミュレーションを実施することで、真の投資採算性が明確になります。さらに5年、7年、10年といった複数の保有期間シナリオを検討することで、各企業の経営戦略や市場環境に最適な出口戦略が見つかるのです。
東三河の工場用地市場は、物流需要の高まりにより注目が集まっていますが、投資判断の質が最終的な収益性を決めます。地元に特化した不動産会社のサポートを活用し、詳細なシミュレーションに基づいた意思決定が、持続的な投資リターンを生み出す最善の方法なのです。
工場用地に関するよくある質問
Q. 工場用地の投資採算性が変動する主な要因とは何ですか?
工場用地の投資採算性は、立地条件・インフラ整備状況・用途地域の指定内容・周辺の物流ネットワークへのアクセスといった複数の要因が複合的に絡み合うことで、大きく変動します。株式会社あおい不動産では、こうした要因を丁寧にヒアリングしたうえで、お客様の事業計画に合った用地選定をサポートしています。立地一つをとっても、幹線道路や高速インターチェンジへの距離によって輸送コストが長期的に大きく変わるため、取得価格だけでなくランニングコスト全体を見据えた判断が重要です。
Q. 工場用地を取得するには何から始めればよいですか?
まず、自社の生産規模・搬入出頻度・従業員数などの事業要件を整理することが出発点になります。その後、用途地域の確認、インフラ(電力・水道・ガス)の引き込み条件の調査、地盤・土壌汚染リスクの把握といったステップへと進みます。これらを個別に調べるのは専門知識を要するため、早い段階から工場用地に精通した不動産会社に相談することで、無駄な手戻りを防ぐことができます。
Q. 工場用地と倉庫用地の違いは何ですか?
工場用地は製造・加工・組立などの生産活動を主目的とするため、大型の動力設備への対応や排水処理設備の設置スペースが求められることが多く、用途地域も準工業地域・工業地域・工業専用地域が対象となります。一方、倉庫用地は保管・仕分けを主目的とするため、床荷重や天井高を重視する傾向があります。どちらも法規制の確認が欠かせませんが、製造設備を稼働させる工場用地のほうが建築基準や環境規制の確認項目が多くなります。
Q. 工場用地の選定で失敗しないためのポイントは何ですか?
選定の失敗として多いのは、取得価格の安さだけを優先してしまうケースです。インフラ整備のコスト、地盤改良の必要性、隣接地との境界問題など、取得後に発覚する追加コストが採算性を大きく圧迫することがあります。事前のデューデリジェンスをしっかり行い、表面的な価格ではなく総合的なコストで比較することが重要です。また、将来の事業拡張を見越した敷地面積の余裕や、増設が可能な建ぺい率・容積率の確認も怠らないようにしましょう。
Q. 工業地域と準工業地域では何が違いますか?
工業地域は工場の建設に特化しており、住宅や学校・病院などの施設の建設が制限される一方、危険物を扱う施設も建設可能なケースがあります。準工業地域は工場の立地も認められつつ、住宅・商業施設との混在が可能なため、従業員の居住環境や生活利便性の面では有利です。ただし準工業地域では将来的に周辺の土地利用が変化するリスクもあるため、長期的な事業計画と照らし合わせて選択することが大切です。
Q. 工場用地の賃借と購入はどちらが有利ですか?
どちらが有利かは、事業の安定性・資金調達状況・操業期間の見通しによって異なります。購入は長期にわたる操業を前提とする場合に資産として残る利点がある一方、初期投資が大きくキャッシュフローへの影響も無視できません。賃借は初期負担を抑えながら柔軟に拠点展開できる反面、長期的には賃料総額が購入コストを上回ることもあります。事業フェーズや財務状況を踏まえ、専門家と試算を行いながら判断することをお勧めします。
